Taptap Send: Geld overmaken
Taptap Send, Inc.
- Beoordelingen
- 4,7
- Installaties
- 10.000.000+
- Categorie
- Financiën
Analyse van Taptap Send: Geld overmaken door Appwee
Bij geld sturen naar familie speelt de app maar een deel van het verhaal: je wilt ook met huisgenoten of familieleden afstemmen wie het bedrag verstuurt, naar wie het gaat en wanneer het aankomt. Taptap Send is bedoeld voor internationale overboekingen naar bestemmingen in Azië, Afrika en Latijns-Amerika. Ik vind het vooral interessant voor huishoudens die zulke betalingen regelmatig moeten regelen, maar het werkt het prettigst als één persoon duidelijk verantwoordelijk is voor de rekening en de controle vooraf.
Handig wanneer één persoon de overboeking beheert
Een herkenbaar huishoudelijk scenario
Stel dat je samen met een partner maandelijks geld bijdraagt voor een ouder of ander familielid in het buitenland. Met een app als deze kan degene die de overboeking uitvoert het versturen los houden van de onderlinge afspraak over wie welk deel betaalt. Dat klinkt vanzelfsprekend, maar in de praktijk voorkomt het verwarring als jullie vooraf afspreken wie het bedrag verzamelt, wie de ontvanger controleert en wie de bevestiging doorgeeft.
Ik zou Taptap Send in zo’n situatie niet behandelen als een gedeelde huishoudelijke portemonnee. Het is een financiële app van Taptap Send, Inc., niet een plek waar meerdere huisgenoten automatisch samen een betaling beheren. Houd daarom de rekening bij de persoon die de app daadwerkelijk gebruikt en spreek buiten de app af hoe de rest van het huishouden bijdraagt. Zo beperk je het risico dat twee mensen onafhankelijk van elkaar denken dat de ander al heeft betaald.
Een concreet ritme helpt: controleer eerst met de ontvanger of diens gegevens nog kloppen, spreek het bedrag intern af en laat daarna één persoon de transactie afronden. Bewaar de bevestiging op een plek die voor de betrokkenen toegankelijk is, zonder inloggegevens of gevoelige accountinformatie rond te sturen. Dat is vooral nuttig wanneer iemand anders later vraagt of het geld al onderweg is.
Begin met duidelijke accountgrenzen
Omdat het om geld overmaken gaat, zou ik de app niet op een telefoon installeren die iedereen vrij gebruikt zonder eerst na te denken over toegang. Een gedeeld toestel kan praktisch zijn in een huishouden, maar maakt het extra belangrijk om te weten wie het toestel ontgrendelt en wie de app kan openen. Deel niet zomaar je accounttoegang met een partner, volwassen kind of huisgenoot omdat die persoon soms helpt met vertalen of controleren.
Bij de eerste inrichting is het verstandig om rustig na te gaan welke gegevens je invoert en of de naam en bestemming van de ontvanger precies overeenkomen met wat diegene zelf gebruikt. Laat een tweede persoon desgewenst meekijken naar de ingevoerde informatie, maar houd de uiteindelijke bevestiging bij de rekeninghouder. Die scheiding is een eenvoudige manier om samen fouten te voorkomen zonder te doen alsof de app zelf een gezamenlijke goedkeuringsprocedure biedt.
Als je vaak geld naar dezelfde persoon stuurt, kan het verleidelijk zijn om eerdere keuzes gedachteloos te herhalen. Juist dan loont een korte controle vóór elke betaling: klopt de ontvanger, klopt het bedrag en is de bestemming nog steeds de bedoeling? Een opgeslagen of eerder gebruikte keuze is handig, maar mag geen vervanging worden voor die laatste controle. Bij een eenmalige overboeking is het risico op verwisseling groter, dus neem dan extra tijd om gegevens letter voor letter na te lopen.
De app is gratis te downloaden, maar dat betekent niet automatisch dat elke overboeking kosteloos is. Voor je bevestigt, kijk ik daarom altijd naar het bedrag dat daadwerkelijk wordt verstuurd en de wisselkoers die op dat moment wordt getoond. De uiteindelijke waarde voor de ontvanger is belangrijker dan alleen een lage zichtbare toeslag: een verschil in koers kan ook meewegen in wat je familielid ontvangt.
Afstemmen zonder dubbel werk
Bij gedeelde financiële afspraken ontstaat de meeste verwarring vaak vóór het versturen. Heeft iemand anders al geld overgemaakt? Is het afgesproken bedrag het totaal voor deze maand of alleen jouw bijdrage? En moet de ontvanger het geld in een bepaalde valuta ontvangen? Bespreek dat eerst in jullie gebruikelijke chat of gesprek. Taptap Send kan de overboeking uitvoeren, maar de huishoudelijke afspraak eromheen blijft aan jullie.
Mijn praktische tip is om een vaste omschrijving of een eenvoudig intern bericht te gebruiken waarin je de datum, het doel en de bijdrage noteert. Zet daar geen volledige bank- of accountgegevens in. Zo kan iemand later terugvinden waarom er geld is gestuurd, zonder dat gevoelige informatie onnodig wordt verspreid. Het is een kleine gewoonte die helpt wanneer verschillende familieleden bijdragen aan dezelfde ondersteuning.
Controleer ook wie de ontvanger informeert. Als de verzender én een ander familielid allebei apart berichten sturen, kan dat onrust geven of de indruk wekken dat er twee betalingen komen. Eén persoon kan na afronding bevestigen wat er is geregeld, terwijl de anderen alleen hun bijdrage onderling afstemmen. Dat is geen speciale functie van de app, maar wel een workflow die het gebruik overzichtelijker maakt.
Galerij
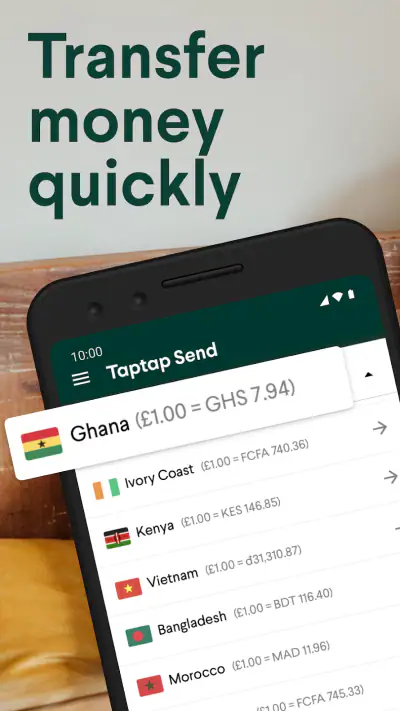
Wie bedragen moet verdelen over meerdere ontvangers, doet er goed aan elke betaling afzonderlijk te controleren in plaats van in één haastige sessie meerdere transacties achter elkaar te bevestigen. Neem tussen betalingen kort de tijd om de naam en bestemming opnieuw te bekijken. Dat kost iets meer aandacht, maar verkleint de kans dat je gegevens van de ene ontvanger per ongeluk bij een andere gebruikt.
Leeftijd, vertrouwen en verantwoordelijkheid
De PEGI 3-classificatie geeft aan dat de app qua inhoud geschikt is voor een breed publiek, maar een financiële app is niet vanzelfsprekend bedoeld als zelfstandige betaalomgeving voor jonge kinderen. In een huishouden zou ik een minderjarige daarom niet verantwoordelijk maken voor het versturen van geld. Een ouder of andere bevoegde volwassene kan uitleggen hoe een overboeking wordt gecontroleerd, terwijl de rekening en de beslissing bij die volwassene blijven.
Voor oudere familieleden kan de app juist een manier zijn om geld rechtstreeks te laten versturen, maar ondersteuning hoort niet te betekenen dat iemand anders ongemerkt hun financiële handelingen overneemt. Als je helpt met het lezen van schermen of het controleren van de bestemming, leg dan uit wat er wordt ingevoerd en laat de rekeninghouder zelf akkoord geven waar dat van toepassing is. Dat houdt hulp transparant en voorkomt dat een gedeeld toestel leidt tot onduidelijkheid over wie de betaling heeft gestart.
Vertrouwen is daarbij niet alleen een kwestie van de app of de ontwikkelaar. Het gaat ook om de persoon die het toestel beheert, de manier waarop inloggegevens worden beschermd en de gewoonte om de ontvanger te verifiëren via een betrouwbaar kanaal. Ik zou nooit een betaalverzoek alleen vertrouwen omdat het in een groepsgesprek verschijnt; controleer bij twijfel rechtstreeks bij de persoon aan wie het geld bedoeld is.
Waar deze app past naast andere opties
Vergeleken met een traditionele bankoverschrijving is een gespecialiseerde app voor internationale overboekingen aantrekkelijk wanneer je geregeld geld naar de genoemde regio’s stuurt en de koers en kosten vóór bevestiging wilt beoordelen. Een bank kan voor sommige mensen prettiger zijn als al hun financiën daar al samenkomen of als ze liever geen aparte financiële app gebruiken. Welke keuze beter is, hangt af van de bestemming, de actuele voorwaarden en hoe vertrouwd de verzender is met de betreffende dienst.
Ook contant geld meegeven via een reiziger kan voor een kleine, informele overdracht vertrouwd lijken, maar het is minder praktisch wanneer niemand binnenkort reist of wanneer je een duidelijk digitaal overzicht wilt. Een betaalapp voor binnenlands gebruik is evenmin automatisch een alternatief: die kan handig zijn voor bijdragen tussen huisgenoten, terwijl Taptap Send juist gericht is op internationale verzending. In een gedeeld huishouden kunnen die rollen naast elkaar bestaan: eerst intern bijdragen, daarna één internationale overboeking uitvoeren.
Ik zou deze app overslaan als je vooral binnenlandse betalingen doet, als jouw bestemming niet wordt ondersteund, of als je uitsluitend via je bestaande bank wilt werken. Ook wie elke wisselkoers tot op het laatste detail met alternatieven wil vergelijken, moet niet op de eerste getoonde optie afgaan. Controleer vóór elke transactie wat de ontvanger krijgt en vergelijk dat met een andere dienst als het bedrag groot genoeg is om een verschil voor jullie huishouden belangrijk te maken.
Wat de populariteit zegt — en niet zegt
De app heeft een gemiddelde beoordeling van 4,7 uit 352 duizend beoordelingen en is meer dan 10 miljoen keer geïnstalleerd. Dat wijst erop dat veel mensen de dienst gebruiken, maar ik zou zulke populariteit niet verwarren met een garantie dat elke route, betaling of situatie voor jou ideaal is. De ervaringen van iemand die regelmatig naar een bepaalde bestemming stuurt, kunnen bovendien anders zijn dan die van iemand die de app voor het eerst gebruikt.
De ontwikkelaar is Taptap Send, Inc. en de app is sinds 12 november 2018 beschikbaar. De huidige versie is 2.101.0; voor installatie is Android 8.0 of hoger nodig. Voor mij zijn zulke gegevens vooral nuttig om te bepalen of een toestel geschikt is en of ik de officiële app van de bedoelde ontwikkelaar voor me heb. Ze zeggen op zichzelf niets over de beste keuze voor iedere afzonderlijke overboeking.
Een werkbare routine voor terugkerende steun
Bij een terugkerende bijdrage helpt het om de praktische afspraken los te zien van de betaling zelf. Ik zou bijvoorbeeld vóór de dag waarop je meestal verstuurt aan de familie vragen of het bedrag nog hetzelfde doel dient. Misschien is er een onverwachte uitgave, of is de ontvanger tijdelijk niet degene die het geld beheert. Zo voorkom je dat een vertrouwde routine ongemerkt verouderde aannames volgt.
Een tweede nuttige stap is om na verzending alleen de informatie te delen die nodig is om de afspraak af te ronden: dat de transfer is uitgevoerd en voor wie die bedoeld was. Een screenshot kan handig lijken, maar controleer eerst of daarop geen gegevens zichtbaar zijn die de rest van het huishouden niet nodig heeft. Een kort bericht in eigen woorden is vaak voldoende om bijdragen bij te houden en houdt financiële details uit een brede groepschat.
Als een familielid vanuit een andere tijdzone wacht op het geld, spreek dan niet meer zekerheid af dan je zelf hebt. Deel wat de app op dat moment over de transactie laat zien en maak duidelijk dat de ontvanger de aankomst zelf moet controleren. Dat is een kleine maar belangrijke nuance: de verzender kan de betaling afronden, maar de huishoudelijke planning hangt ook af van wat de ontvanger daadwerkelijk ziet.
Wanneer de eenvoud niet genoeg is
Voor iemand die eenmalig geld naar het buitenland stuurt, is het verstandig eerst de volledige betaalstap rustig door te nemen en niet alleen op herkenning van de app af te gaan. De keuze van bestemming en ontvanger verdient extra aandacht, zeker als een ander het gesprek voert terwijl jij de betaling invoert. Ik vind een tweede paar ogen dan nuttig, zolang de rekeninghouder zelf de laatste controle uitvoert en niemand wachtend druk zet om snel te bevestigen.
Bij meerdere bijdragen uit één huishouden kan een eenvoudige notitie buiten de app beter werken dan proberen alle afspraken in de betaalhandeling te proppen. Noteer bijvoorbeeld wie al heeft bijgedragen en welk totaal jullie hebben afgesproken, maar houd dat overzicht privé en beknopt. De app neemt die gezamenlijke administratie niet over; het voordeel zit juist in een heldere verdeling van werk tussen de huishoudelijke afspraak en de internationale transfer.
Er zijn ook situaties waarin ik eerder een bank of een andere dienst zou kiezen: wanneer de bestemming of gewenste manier van ontvangen daar beter bij past, wanneer je alles binnen één bestaande financiële omgeving wilt houden, of wanneer een alternatief bij hetzelfde bedrag aantoonbaar gunstiger uitpakt. Vergelijk dan niet alleen een eventuele toeslag, maar ook de wisselkoers en het bedrag dat de ontvanger uiteindelijk krijgt. Een kleine moeite vóór bevestiging kan voor een huishouden belangrijker zijn dan gemak alleen.
Mijn oordeel voor een huishouden
Ik zie Taptap Send als een praktische optie voor huishoudens waarin één volwassene geregeld internationaal geld verstuurt en de rest van het gezin vooral helpt met plannen, bijdragen of controleren. De grootste winst zit dan in een duidelijke taakverdeling: één rekeninghouder voert uit, de betrokkenen spreken het bedrag vooraf af en de ontvangergegevens worden iedere keer nagekeken. Dat maakt een geldtransfer minder vatbaar voor misverstanden dan wanneer iedereen op hetzelfde toestel of in dezelfde chat door elkaar heen werkt.
De keerzijde is dat de app de onderlinge coördinatie niet voor je oplost. Je moet zelf afspraken maken over bijdragen, bevestigingen en toegang tot een gedeeld toestel, en je moet vóór verzending de actuele kosten en wisselkoers beoordelen. Als je dat zorgvuldig doet en regelmatig geld naar een passende bestemming stuurt, vind ik het de moeite waard om te bekijken. Voor incidentele, binnenlandse of strikt bankgebaseerde betalingen past een andere aanpak waarschijnlijk beter.
Voor wie twijfelt of dit bij het eigen huishouden past, zou ik beginnen met één duidelijk afgebakende taak: laat één volwassene de rekening beheren en laat de anderen alleen helpen met controleren of bijdragen. Kijk vóór de eerste transfer naar wat de ontvanger precies krijgt en bespreek hoe jullie achteraf bevestigen dat alles is geregeld. Zo kun je beoordelen of de werkwijze bij jullie past zonder een gedeeld toestel of groepschat te verwarren met gezamenlijk accountbeheer.
Mijn eindindruk is positief, maar niet omdat een app alle lastige kanten van internationale steun wegneemt. De waarde zit vooral in een gerichte manier om een transfer te regelen, zolang de gebruiker zelf zorgvuldig blijft en de verwachtingen thuis helder zijn. Voor een huishouden dat regelmatig naar een passende bestemming stuurt, kan dat een nuttige routine worden; wie vooral samen een rekening wil beheren of uitsluitend lokaal betaalt, heeft waarschijnlijk een beter passende oplossing elders.
Taptap Send: Geld overmaken Voor- en nadelen
- Overboekingen starten eenvoudig via een overzichtelijke app.
- Handig om geld naar familie en vrienden in het buitenland te sturen.
- Ontvangers kunnen het geld vaak op verschillende manieren ontvangen.
- De app is beschikbaar voor zowel Android als iOS.
- Je kunt vooraf de wisselkoers en kosten bekijken
- waar beschikbaar.
- Beschikbaarheid verschilt per land en bestemming.
- Voor registratie en verificatie zijn persoonlijke gegevens nodig.
- Sommige transfers kunnen extra controles of vertraging oplopen.
- Wisselkoersen en eventuele kosten kunnen per bestemming verschillen.
- De ontvanger heeft mogelijk een geschikte bankrekening of ophaallocatie nodig.
Taptap Send: Geld overmaken Veelgestelde vragen
Wat is Taptap Send en hoe werkt de app?
Taptap Send is een app waarmee je internationaal geld kunt overmaken naar mensen in ondersteunde landen. Je kiest een bestemming, vult het bedrag en de gegevens van de ontvanger in en bekijkt vóór bevestiging de wisselkoers, eventuele kosten en het verwachte bedrag dat aankomt. De beschikbare betaalmethoden, ontvangstmogelijkheden en voorwaarden hangen af van het land en kunnen veranderen. Controleer daarom de details in de app voordat je een overboeking afrondt.
Welke gegevens heb ik nodig om geld te versturen?
Je hebt doorgaans een account nodig en moet je identiteit verifiëren voordat je geld kunt overmaken. Afhankelijk van de bestemming vraagt de app om gegevens van de ontvanger, zoals een naam, telefoonnummer, bankrekening of mobiele wallet. Vul deze zorgvuldig in en controleer ze vóór verzending: een fout kan vertraging veroorzaken of het lastig maken om het geld terug te krijgen. De exacte vereisten verschillen per land en type overboeking.
Wat kost een overboeking met Taptap Send en welke wisselkoers geldt?
De kosten en wisselkoers zijn afhankelijk van onder meer het verzendland, de bestemming, het bedrag en de gekozen betaal- of ontvangstmethode. Bekijk vóór bevestiging het overzicht in de app, zodat je weet welk bedrag wordt afgeschreven en hoeveel de ontvanger naar verwachting krijgt. Aanbiedingen of lage kosten zijn niet noodzakelijk voor elke route of transactie beschikbaar. Ook kunnen banken of andere betrokken dienstverleners eigen kosten rekenen.
Hoe snel komt het geld aan en kan ik een overboeking volgen?
De verwerkingstijd verschilt per bestemming, betaalmethode en ontvangstmogelijkheid. Sommige overboekingen kunnen snel worden verwerkt, terwijl andere langer duren door controles, openingstijden of vertragingen bij banken en lokale partners. In de app kun je doorgaans de status van een overboeking bekijken; bewaar ook de bevestiging en referentiegegevens. Als een betaling langer op zich laat wachten dan verwacht, neem dan contact op met de ondersteuning en deel alleen informatie via officiële kanalen.
Is Taptap Send veilig, en kan ik een overboeking annuleren?
Taptap Send kan identiteits- en beveiligingscontroles toepassen om accounts en transacties te beschermen, maar controleer zelf ook altijd de ontvanger en gebruik uitsluitend de officiële app. Deel nooit je wachtwoord of verificatiecodes. Annuleren of terugbetaling is niet altijd mogelijk, vooral nadat het geld is verwerkt of uitbetaald; de voorwaarden hangen af van de status en bestemming. Raadpleeg bij twijfel de actuele voorwaarden en neem direct contact op met de klantenservice.

Downloaden